Mitä merkintöjä laskulle vaaditaan?
Julkaistu 24.1.2019•Päivitetty 10.11.2026
Puutteelliset laskumerkinnät voivat viivästyttää maksua ja aiheuttaa ongelmia arvonlisäverotuksessa ja kirjanpidossa. Siksi kannattaa tietää, mitä tietoja laskuun on merkittävä. Tässä artikkelissa käydään läpi pakolliset laskumerkinnät, milloin riittävät kevennetyt merkinnät ja miten merkinnät tehdään erityistilanteissa, kuten rakennusalan käänteisessä verovelvollisuudessa. Isoltan laskupohjassa ja laskutusohjelmassa pakolliset kentät ovat valmiina, joten lasku on aina kunnossa.
Mitkä laskumerkinnät ovat pakollisia?
Jo tarjousta laadittaessa mutta viimeistään laskua kirjoittaessa on tärkeä tietää mitä verottaja vaatii laskuun merkittäväksi. Laskumerkinnät vaikuttavat myös siihen millä perusteella arvonlisävero lasketaan.
Pakolliset laskumerkintävaatimukset arvonlisäverolain 209 b § mukaan ovat:
(sulkuihin merkitty vastaava käsite Finago Isoltan palvelussa)
- Laskun antamispäivä
- Juokseva tunniste (laskun numero)
- Myyjän arvonlisäverotunniste (Y-tunnus)
- Ostajan arvonlisäverotunniste käännetyn verovelvollisuuden tilanteissa ja yhteisökaupassa (asiakkaan y-tunnus)
- Myyjän ja ostajan nimi ja osoite
- Tavaroiden määrä ja luonne sekä palvelujen laajuus ja luonne (laskun tuotenro ja kuvaus -kentät)
- Tavaroiden toimituspäivä, palvelujen suorituspäivä tai ennakkomaksun maksupäivä (Toimituspvm tai lisähuomautus tekstikenttään)
- Veron peruste verokannoittain ja yksikköhinta ilman veroa ja hyvitykset ja alennukset (Yksikköhinnan tulee siis olla veroton)
- Verokanta (tuoterivikohtaisesti, esim. 25,5 %)
- Suoritettavan veron määrä (Finago Isoltan palvelu laskee verottomien hintojen yhteissummasta verokannoittain)
- Verottomuuden tai käännetyn verovelvollisuuden peruste (merkitään joko ALV:n selitteeseen tai tekstiosaan)
- Tiedot uusista kuljetusvälineistä (tarvittaessa tekstiosaan)
- Maininta käytettyjen tavaroiden sekä taide-, antiikki- ja keräilyesineiden tai matkatoimistojen marginaaliverotusmenettelystä (tarvittaessa tekstiosaan)
- Merkintä verollisen sijoituskullan myynnistä
- Muutoslaskussa viittaus aikaisempaan laskuun (tekstiosaan, Finago Isoltan palvelu lisää automaattisesti esim. hyvityslaskua tehdessä)
Verkkolaskulla pitää olla lisäksi verokohtelukoodi. Laskun vastaanottaja voi vaatia sille muitakin tietosisältöjä kuten sopimusnumeron, tiliöintiviitteen, työmaatunnisteen tai kilpailutuksen numeron. Lue lisää verkkolaskutuksesta
Arvonlisäverolain käsitteistä löytyy tarkempaa tietoa Verohallinnon internet-sivuilla.
Tärkein huomio yleisissä laskumerkinnöissä on, että yksikköhinnan tulee näkyä verottomana.
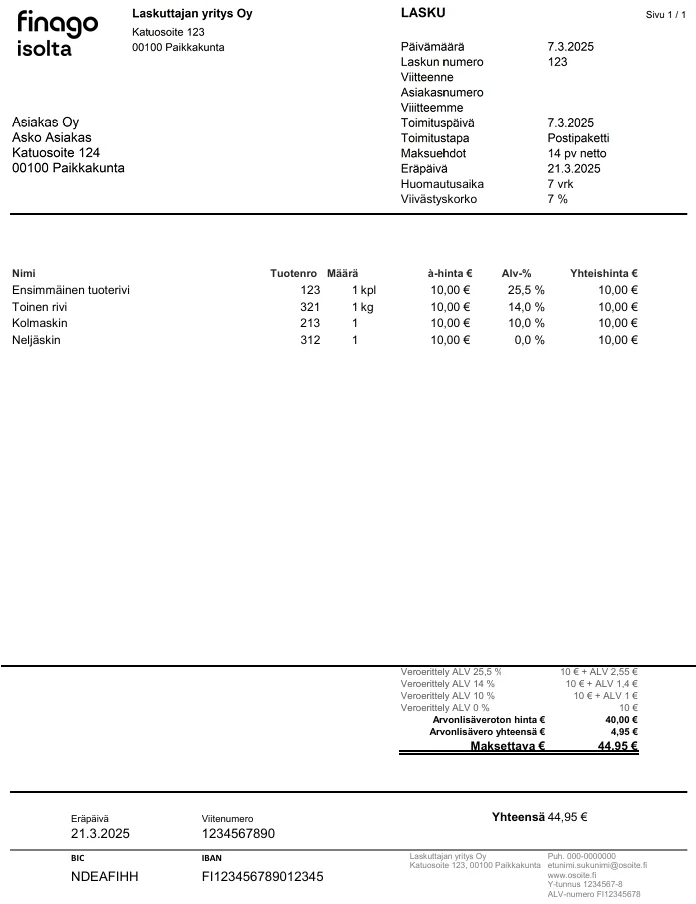
Esimerkki laskusta
Alla olevassa esimerkkilaskussa näkyvät kaikki pakolliset laskumerkinnät oikeilla paikoillaan.
Milloin riittävät kevennetyt laskumerkinnät?
Kevennetyt laskumerkinnät riittävät, kun laskun loppusumma on enintään 400 euroa. Kevennyksistä säädetään arvonlisäverolain 209 f §:ssä. Niitä ei kuitenkaan sovelleta tavaroiden yhteisömyyntiin (AVL 72 b §), tavaran etämyyntiin (AVL 19 a §) eikä toisessa EU-maassa tapahtuvaan myyntiin, josta ostaja suorittaa veron käänteisen verovelvollisuuden perusteella (AVL 2 a § tai 9 §).
Joillakin toimialoilla kevennetyt merkinnät riittävät loppusummasta riippumatta, eli lasku voi ylittää 400 euroa:
- vähittäiskauppa ja muu pääosin yksityishenkilöille tapahtuva myynti, kuten kioski, suutari, kampaamo tai hautaustoimisto
- ravintola- ja ateriapalvelut sekä henkilökuljetukset, ei kuitenkaan edelleen myytäväksi tarkoitetut palvelut
- pysäköintimittareiden ja vastaavien laitteiden tulostamat tositteet.
Kevennetyssä laskussa tarvitaan nämä tiedot:
- laskun antamispäivä
- myyjän nimi ja arvonlisäverotunniste (y-tunnus)
- myytyjen tavaroiden määrä ja laji sekä palvelujen laji
- suoritettavan veron määrä verokannoittain tai veron peruste verokannoittain
- muutoslaskussa viittaus alkuperäiseen laskuun ja muutetut tiedot.
Kevennetyssä laskussa hinnat voi ilmoittaa arvonlisäverollisina, jos veron määrä on merkitty laskuun; veron perustetta ei tarvitse erikseen ilmoittaa. Laskussa saa aina olla enemmän tietoa kuin laki edellyttää. Esimerkiksi enintään 400 euron hotellilaskussa ei tarvita ostajan eli työnantajan nimeä, mutta siinä saa olla yöpyjän nimi.
Finago Isoltassa voit valita, että yksikköhinta näytetään verollisena, kun käytät kevennettyjä laskumerkintöjä.
Mitä laskumerkintöjä rakennusalan käännetty verovelvollisuus vaatii?
Rakennusalan käänteisessä verovelvollisuudessa myyjä ei merkitse laskuun arvonlisäveroa, vaan verosta vastaa ostaja. Laskuun merkitään ostajan y-tunnus ja maininta käänteisestä verovelvollisuudesta, esimerkiksi ”Käännetty verovelvollisuus, AVL 8 c §”. Käytäntöä sovelletaan, kun ostaja myy rakentamispalvelua muutoin kuin satunnaisesti.
Käännettyä verovelvollisuutta sovelletaan Suomessa myytävään rakentamispalveluun (tai työvoiman vuokraukseen rakentamispalvelua varten), jos ostaja on elinkeinonharjoittaja, joka toiminnassaan muutoin kuin satunnaisesti myy rakentamispalvelua. Käännettyä verovelvollisuutta sovelletaan aina kun sen edellytykset täyttyvät.
Huomaa, että käännettyä verovelvollisuutta ei sovelleta tavaroiden myyntiin eikä rakentamispalvelun myyntiin yksityishenkilölle.
Käännetyn verovelvollisuuden piiriin kuuluvat tiedot rakentamispalvelujen myynneistä ja ostoista ilmoitetaan Verohallinnolle kausiveroilmoituksella.
Myyjän tulee antaa ostajalle lasku silloinkin, kun ostaja on verovelvollinen. Myyjän on selvitettävä, täyttääkö ostaja edellytykset, joiden perusteella käännettyä verovelvollisuutta voidaan soveltaa. Jos ne täyttyvät, myyjä laskuttaa ostajaa verottomalla laskulla. Laskussa on noudatettava yleisiä laskumerkintöjä. Siihen on merkittävä ostajan arvonlisäverotunniste, tieto siitä, että ostaja on verovelvollinen sekä verovelvollisuuden peruste esimerkiksi seuraavasti: ALV 8 c §. Suomalaisen ostajan arvonlisäverotunniste kotimaan kaupassa on y-tunnus.
Jos mielestäsi joku aihe puuttuu tai kaipaat lisätietoja, niin ota yhteyttä! Olemme täällä teitä varten.
Usein kysytyt kysymykset laskumerkinnöistä
Laskussa on oltava myyjän ja ostajan tiedot, laskun päiväys ja numero, myytyjen tuotteiden tai palveluiden erittely, arvonlisävero verokannoittain sekä loppusumma. Täydellinen lista pakollisista laskumerkinnöistä on yllä olevassa osiossa.
Pakolliset laskumerkinnät määrittää arvonlisäverolaki (AVL 209 b §). Kevennetyistä merkinnöistä säädetään 209 f §:ssä.
Kyllä. Pienissä, enintään 400 euron laskuissa riittävät kevennetyt laskumerkinnät: myyjän nimi ja y-tunnus, laskun päiväys, tavaroiden tai palveluiden laji sekä veron määrä verokannoittain.
Arvonlisäverottomaan laskuun merkitään kaikki pakolliset tiedot ilman veroa sekä peruste verottomuudelle, esimerkiksi viittaus arvonlisäverolain pykälään tai käänteiseen verovelvollisuuteen.
Finago Isoltalla varmistat laskumerkinnät
Isolta pitää huolen, että et lähetä puutteellisia tai virheellisiä laskuja. Isoltalla luodussa laskussa on aina kaikki verottajan vaatimat laskumerkinnät.
Käyttöönotto 2 minuutissa – ei sitoumuksia.